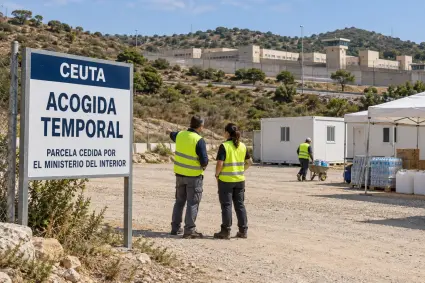
El Gobierno ha concedido a la Ciudad de Ceuta 45,32 millones de euros en subvenciones directas para gastos urgentes derivados de la crisis migratoria producida a partir del 31 de julio de 2026, y la ha dispensado en 2026 y 2027 del plan económico-financiero y de las medidas coercitivas de la ley de estabilidad presupuestaria. La norma añade financiación finalista a la aprobada en septiembre, y su dispensa —limitada a dos ejercicios y a los incumplimientos de estabilidad o de la regla de gasto— no alcanza al objetivo de deuda. Es el Real Decreto-ley 30/2026, de 13 de octubre, por el que se aprueban medidas extraordinarias y urgentes de apoyo financiero a la Ciudad de Ceuta. Se ha publicado en el «Boletín Oficial del Estado» número 255, de 14 de octubre de 2026.
La subvención se dirige a la Ciudad Autónoma de Ceuta y solo puede aplicarse a actuaciones urgentes derivadas de la crisis migratoria en los servicios que enumera la norma, de la salud pública y la educación a los mercados y los cementerios. Su finalidad es cubrir los gastos extraordinarios generados por esa crisis. El efecto fiscal es doble. Esos gastos, registrados aparte, reciben un tratamiento diferenciado al medir el cumplimiento de las reglas fiscales, y en 2026 y 2027 la ciudad no tendrá que formular un plan económico-financiero —el programa de corrección que la ley exige a quien incumple— aunque el incumplimiento no derive de la crisis. El límite está en el alcance, pues la dispensa no cubre el objetivo de deuda ni los ejercicios posteriores a 2027.
Antecedente. El plan de septiembre
El Real Decreto-ley 30/2026 no es la primera respuesta normativa del Estado a la crisis de Ceuta. Su parte expositiva recuerda las normas anteriores. El Real Decreto 681/2026, de 25 de agosto, declaró la situación de interés para la seguridad nacional en la ciudad, y el Real Decreto 705/2026, de 26 de agosto, aprobó la Declaración de Recursos para atenderla. El Real Decreto-ley 22/2026, de 1 de septiembre, de medidas urgentes de carácter social y económico, fue convalidado por el Pleno del Congreso el 16 de septiembre, antes de la disolución de las Cortes. Según la referencia del Consejo de Ministros del 13 de octubre, aquel decreto-ley buscaba aliviar la situación de empresas y autónomos, con ayudas gestionadas por la Agencia Tributaria y una línea de avales del Instituto de Crédito Oficial, y reforzar el personal de los servicios esenciales. El Gobierno cifró el conjunto de aquel plan en 309 millones de euros para 2026. La misma referencia ofrece además un balance de las ayudas tributarias: 1.909 solicitudes, 1.020 ya acordadas y pagos en curso por 9,1 millones de euros, con plazo para pedirlas hasta el 30 de noviembre. El mismo Consejo aprobó compensar al Instituto de Crédito Oficial por los gastos de gestión de la línea de avales. El decreto-ley de octubre se centra en otros objetos, el de los servicios de tipo municipal que presta la propia Ciudad y el de las reglas fiscales que condicionan su presupuesto.
Los 45,32 millones y su destino
El artículo 1 concede a la Ciudad de Ceuta 45,32 millones de euros en subvenciones que se dividirán, según su destino, en 40,67 millones para gastos corrientes y 4,65 millones para gastos de capital. La norma limita su destino a actuaciones urgentes derivadas de la crisis migratoria producida a partir del 31 de julio de 2026 en materia de medio ambiente, servicios sociales, salud pública, cementerios y servicios funerarios, educación, seguridad, protección civil y emergencias, ferias, abastos, mercados, lonjas y comercio ambulante. El preámbulo califica estos servicios como esenciales y los vincula a las competencias que la Ley 7/1985 atribuye a los ayuntamientos y que Ceuta ejerce conforme al artículo 25 de su Estatuto de Autonomía. La parte expositiva sitúa el origen de la crisis en las entradas irregulares de los días 30 y 31 de julio, aunque el articulado solo permite subvencionar los gastos generados a partir del día 31. Las ayudas se conceden de forma directa al amparo del artículo 22.2.b) de la Ley General de Subvenciones, que prevé este procedimiento cuando una norma con rango de ley impone el otorgamiento. Los fondos proceden de dos créditos extraordinarios de los Presupuestos Generales del Estado, consignados en las aplicaciones 37.02.942N.467 y 37.02.942N.767 y financiados conforme al artículo 59 de la Ley General Presupuestaria. El decreto-ley no regula el plazo de ejecución ni el régimen de justificación y reintegro. Remite la forma de hacer efectivas las ayudas a una resolución de la Secretaría de Estado de Hacienda, que será, según su texto, el «instrumento regulador» del otorgamiento.
El tratamiento diferenciado ante las reglas fiscales
El artículo 2 establece un tratamiento diferenciado para los gastos extraordinarios que Ceuta afronte como consecuencia de la crisis, siempre que la Ciudad los registre contablemente por separado. Ese tratamiento se aplicará «a efectos de la valoración del cumplimiento de las reglas fiscales», es decir, de los tres límites que la Ley Orgánica 2/2012, de Estabilidad Presupuestaria y Sostenibilidad Financiera, impone a las administraciones públicas: el objetivo de estabilidad, referido al déficit; la regla de gasto, que limita el crecimiento del gasto computable; y el objetivo de deuda pública. El precepto incorpora además una regla de imputación temporal. La financiación afectada que Ceuta reciba para cubrir esos gastos se contabilizará en el ejercicio en que se realice el gasto, aunque la subvención se cobre en otro año. Así, ingreso y gasto quedarán imputados al mismo ejercicio. La aplicación de este régimen depende, por tanto, de que la Ciudad mantenga una contabilidad separada de los gastos extraordinarios. A diferencia del artículo 3, el artículo 2 no limita temporalmente esta medida. El ministro de Hacienda, Arcadi España, explicó tras el Consejo de Ministros que esos gastos se llevarán en una contabilidad distinta «para tenerlos identificados». La norma, sin embargo, no concreta qué efectos tendrá el tratamiento diferenciado ni cómo se reflejará en los informes sobre el cumplimiento de las reglas fiscales.
La dispensa de los artículos 21, 23 y 25
El artículo 3 dispone que, excepcionalmente, en 2026 y 2027, no se apliquen a Ceuta los artículos 21, 23 y 25 de la Ley Orgánica 2/2012, de Estabilidad Presupuestaria y Sostenibilidad Financiera, por los incumplimientos del objetivo de estabilidad o de la regla de gasto producidos en la liquidación de 2025 o que puedan producirse en la de 2026. Los dos primeros preceptos obligan a formular un plan económico-financiero para recuperar el cumplimiento en el ejercicio en curso y el siguiente, y regulan su tramitación y seguimiento. El artículo 25 establece medidas coercitivas si el plan no se presenta, no se aprueba o se incumple. Estas pueden ser la no disponibilidad de créditos, un depósito en el Banco de España convertible en multa y el envío de una comisión de expertos.
La dispensa tiene dos rasgos relevantes. Por un lado, no exige que el incumplimiento derive de la crisis migratoria. El preámbulo confirma que opera «con independencia del motivo», aunque el resumen de la rueda de prensa de La Moncloa sí la vincula a los gastos extraordinarios, condición que no figura en el texto publicado. Por otro, alcanza a la liquidación de 2025, anterior a la crisis. Su límite es material, pues no cubre el incumplimiento del objetivo de deuda pública, supuesto para el que el artículo 21 de la Ley Orgánica 2/2012 también exige un plan económico-financiero.
Fundamento, vigencia y convalidación
El decreto-ley, dictado al amparo del artículo 149.1.14.ª de la Constitución —que atribuye al Estado la competencia exclusiva sobre Hacienda general y Deuda del Estado—, entra en vigor el 15 de octubre de 2026, al día siguiente de su publicación. Conforme al artículo 86.2 de la Constitución, debe someterse a debate y votación de totalidad en los treinta días siguientes a su promulgación, plazo que vence el 12 de noviembre. Como las Cámaras están disueltas por el Real Decreto 806/2026, la decisión corresponde a la Diputación Permanente del Congreso en virtud del artículo 78.2 de la Constitución. La única sesión convocada hasta ahora, para el 16 de octubre, incluye únicamente la convalidación o derogación de los Reales Decretos-leyes 24/2026 y 25/2026, sobre la DANA y la crisis de Oriente Medio. El Real Decreto-ley 30/2026 no figura en el orden del día, como tampoco los Reales Decretos-leyes 28/2026 y 29/2026, sobre vivienda. Antes de que venza el plazo constitucional, la Diputación Permanente deberá pronunciarse expresamente sobre su convalidación o derogación. Mientras tanto, la Secretaría de Estado de Hacienda debe dictar la resolución que haga efectivas las ayudas y Ceuta, registrar por separado los gastos de la crisis para acogerse al tratamiento del artículo 2.